AIによる暫定分析|2026年10月9日
保存した40件のX投稿とサイト管理者の説明に基づく検討です。S~Eは相談・証拠整理の優先度であり、犯罪成立・事実認定・捜査や賠償の結果を確定するものではありません。元動画・録音と反証資料は未確認です。
個別分析 025~032
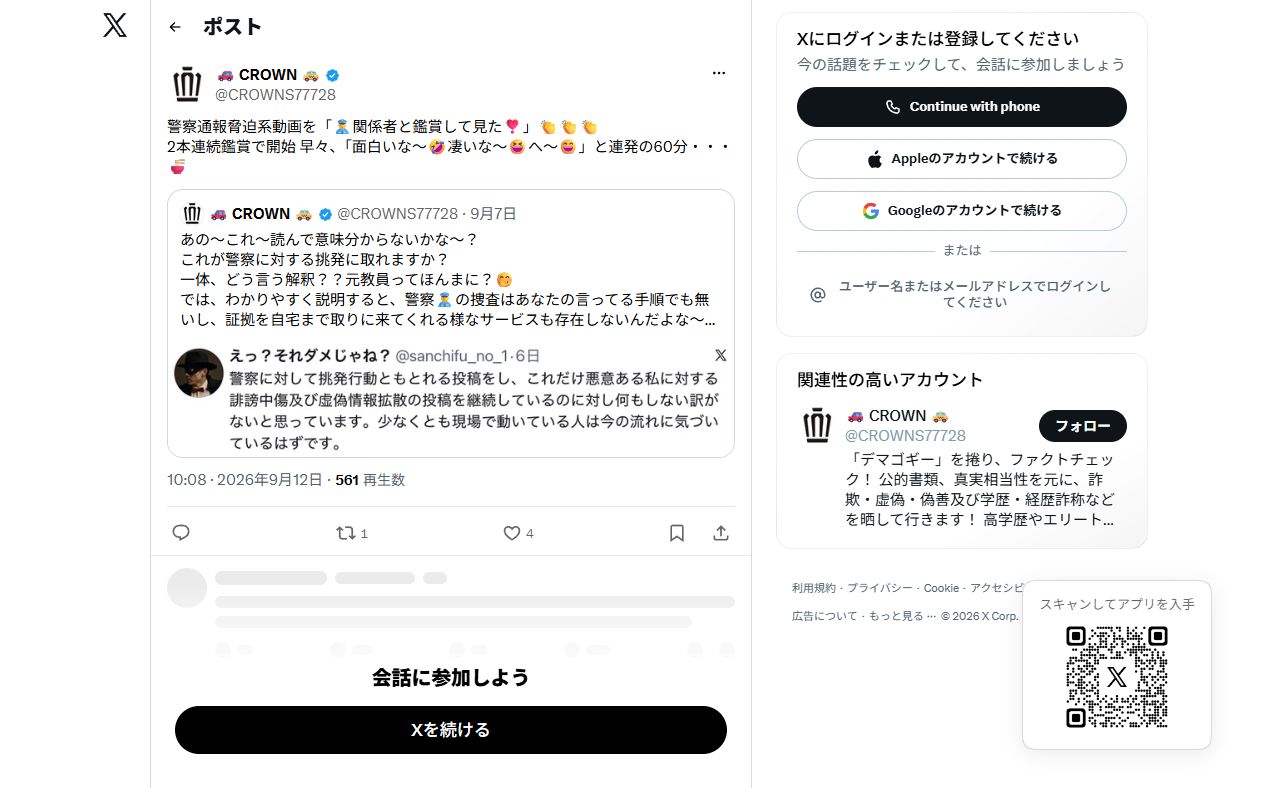
記録 025|「警察通報脅迫系動画」を関係者と見たと主張
「警察通報脅迫系動画」
対象・帰属
動画が本人のものと分かる文脈を確認。
刑事での検討
脅迫をする人物との事実印象なら名誉毀損を検討。
民事での検討
公的権威を伴わせた信用低下・嘲笑として検討。
客観的な評価
警察関係者と見たという本人の説明は、警察組織が内容を鑑定し、適法・違法を決めた証拠にはならない。警察へ相談するという発言と、刑法上の脅迫は同じではない。ただし当方の動画が相手を威圧する内容だったかは全文を確認する必要がある。
当方に不利な点・留保
「👮関係者」が実在しない、あるいは警察が協力したとまでは現資料から断定できない。
追加する証拠
該当2本の動画、誰にどんな要求・害悪告知をしたか、対象者の特定。
関連する判断枠組み・制度:刑法(230条・230条の2・231条・232条、172条、222条など)
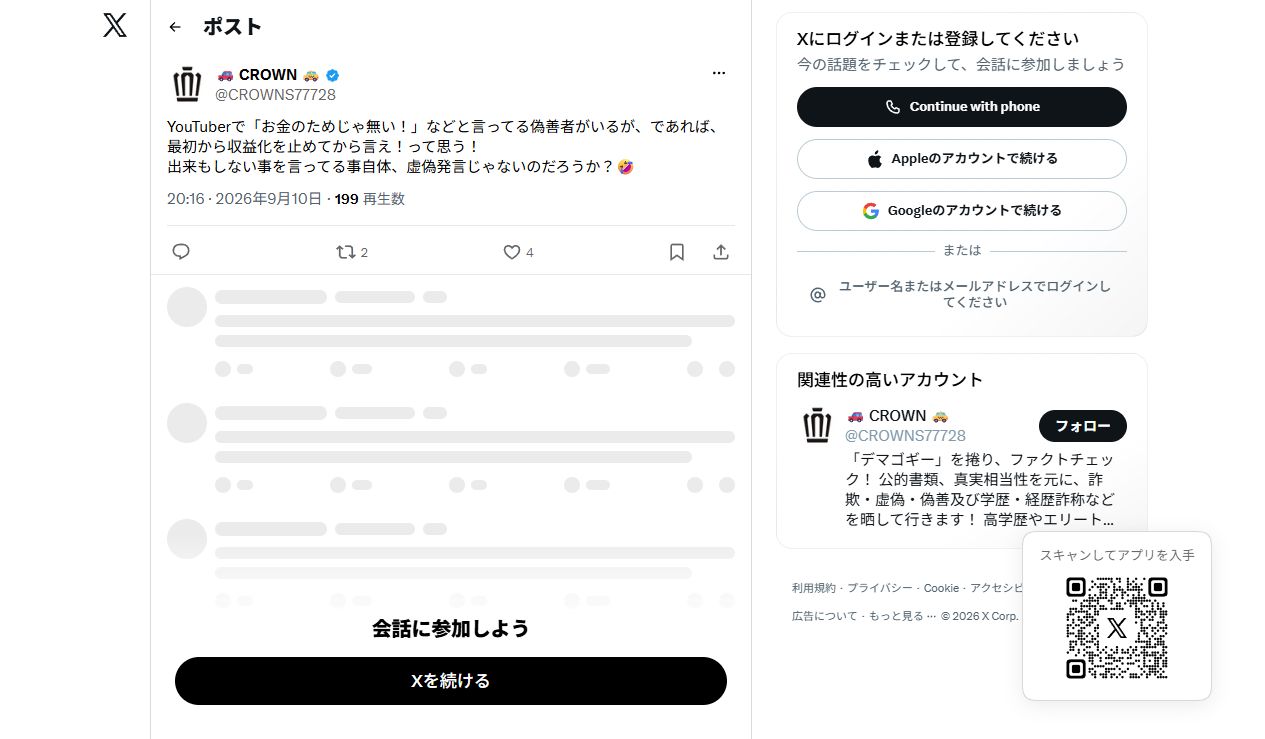
記録 026|収益化と公益目的を両立できないとする批判
「YouTuber」
対象・帰属
一般論。本文から本人だけを特定しにくい。
刑事での検討
動機への批評が中心。単独では弱い。
民事での検討
特定個人への反復・過度の侮辱でなければ弱い。
客観的な評価
収益化していることと、公益的な目的で発信することは両立し得る。「お金のためでないなら収益化を止めるべき」という推論は不十分だが、論理が弱いことと犯罪であることは別。
当方に不利な点・留保
本人が収入を得ているなら、収益構造を批判すること自体を禁じるのは難しい。
追加する証拠
本人を特定する引用と、具体的な虚偽事実を付け加えているか。
関連する判断枠組み・制度:裁判所公開判決:事実摘示と意見・論評、違法性判断
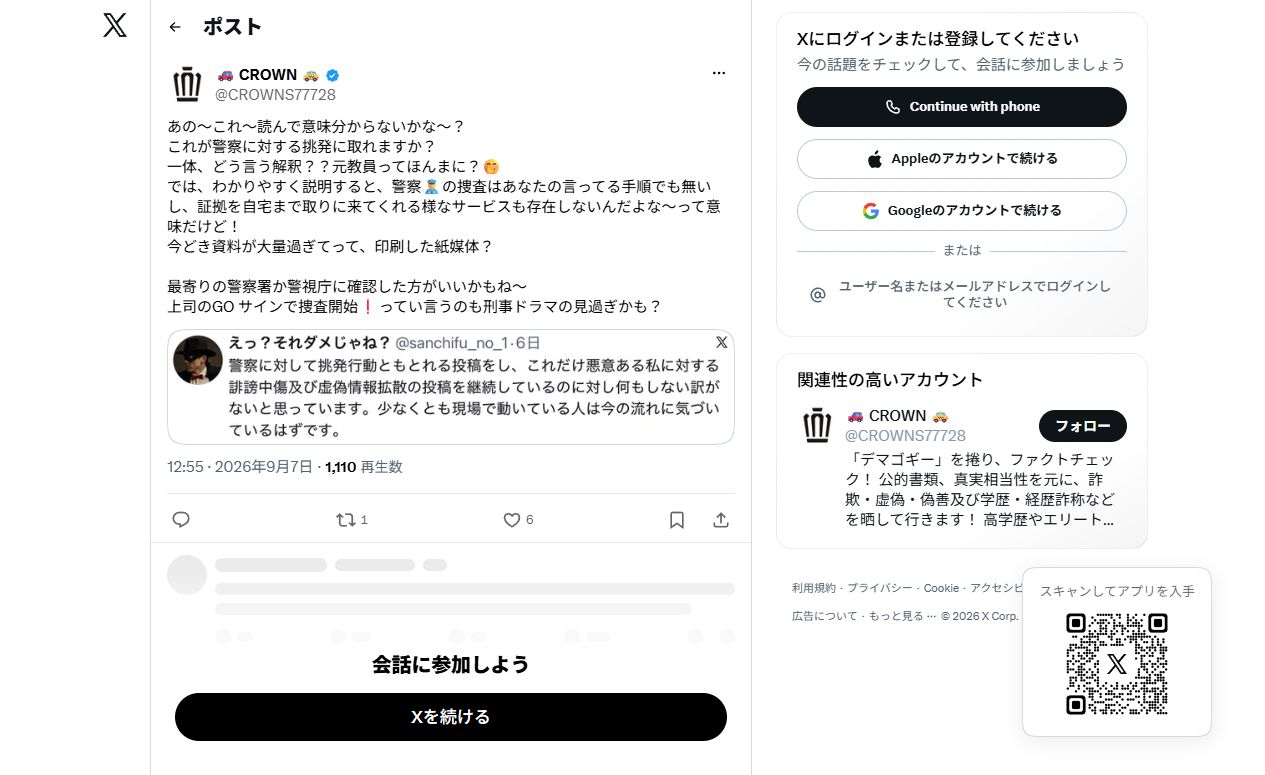
記録 027|証拠の自宅受取りなど警察の対応を否定
「元教員ってほんまに」
対象・帰属
文脈上本人。引用・原動画で確認。
刑事での検討
警察手順への批判だけなら弱い。経歴への嘲笑を別に検討。
民事での検討
虚偽扱いと過度の侮蔑の反復を検討。
客観的な評価
警察は本人が述べたような手順ではないという反論は許される。しかし一律に自宅で証拠を受け取る対応は存在しないとまで言えるかは、その事件の事情・担当者の記録次第。警察の対応への疑問を示すことだけで警察への挑発や犯罪にはならない。
当方に不利な点・留保
実際の警察対応と本人の配信での説明が食い違っていれば相手に有利。受理・捜査・相談を混同して説明しない。
追加する証拠
担当部署、受取・連絡の日時、受付資料、本人の説明全文。
関連する判断枠組み・制度:警察庁:インターネット上の誹謗中傷等への対応、法務省:侮辱罪の法定刑引上げ Q&A
記録 028|恐怖の理由が変わったと非難し、居住地にも言及
「松戸」
対象・帰属
文脈上本人。地名の元情報を確認。
刑事での検討
虚偽発信者との非難を検討。地名への言及だけで犯罪と断定できない。
民事での検討
名誉・名誉感情、位置情報のプライバシーを条件付きで検討。
客観的な評価
登記を調べられた不安と、告訴後の報復への不安は両立する。「理由を追加した」だけなら矛盾とは限らない。警察から詳しい説明は絶対にないという一般化も、実際の連絡の内容次第。町屋・松戸などの位置情報は、本人が以前公開した範囲と、新たにどれだけ絞り込んだかを分ける。
当方に不利な点・留保
本人が同じ事実について矛盾する説明をした場合は批判に根拠が生じる。自ら公開した地名の反復だけでは強いプライバシー主張にならないこともある。
追加する証拠
発言を時系列で並べた原音声、地名の初出・具体性・危険との関係、実際の警察連絡。
関連する判断枠組み・制度:刑法(230条・230条の2・231条・232条、172条、222条など)、民法(709条・710条・723条)
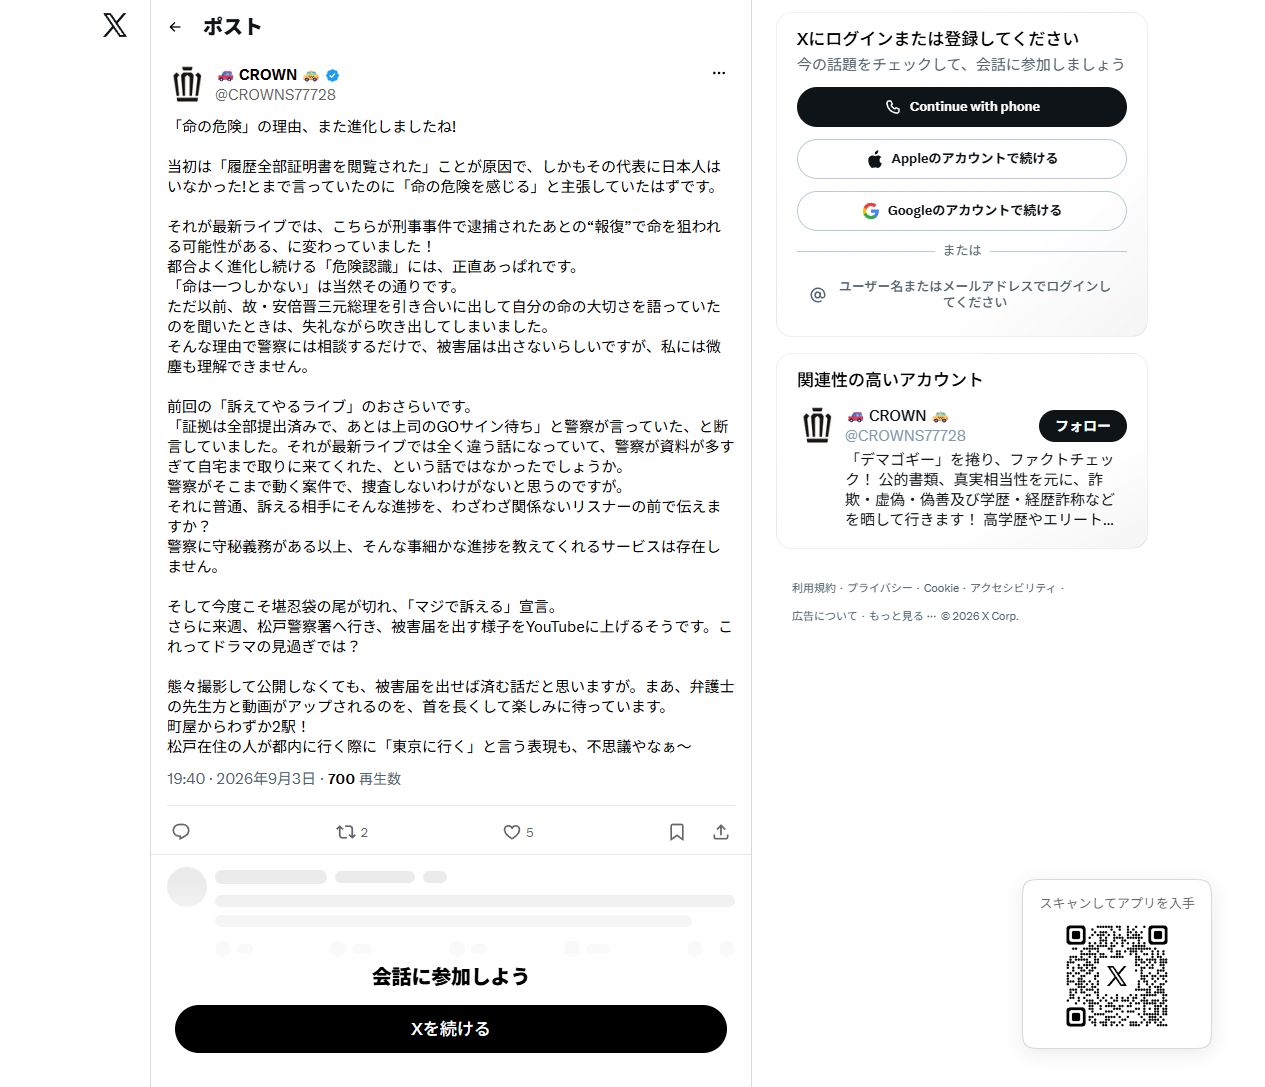
記録 029|経歴・所得・コラボ関係の否定と人格攻撃
「発狂状態そのもの」
対象・帰属
添付サムネイルと本文からダメじゃねを示す文脈が強い。
刑事での検討
名誉毀損および侮辱の重点候補。具体的主張を個別に整理。
民事での検討
名誉・名誉感情、職業上の信用への影響を検討。
客観的な評価
経営者名は存在しない、虚偽で収益を稼ぐ、関係者に拒否された、ネットテロを扇動するという複数の主張がある。登録者数・車・家・多忙さだけでは住民税非課税を否定できない。135万円は全員一律の基準ではなく、所得と売上・資産を区別する。「家なき子」という発言を英訳して実際の住居状況まで認定することもできない。引用した当方の被害一覧を全てCROWN自身の独立した告白と扱わない。
当方に不利な点・留保
当方サムネイルにも、相手を「卑怯な匿名者」などと非難する表現が見える。通報して潰す趣旨の呼び掛けや、事実無根の違法行為の断定が原動画にあれば相手の反論・別の請求の材料になる。
追加する証拠
経営資料、当該年の課税・給付関係資料(公開用は秘匿)、該当呼び掛けの原音声、コラボの連絡状況、サムネイル全文と公開経過。
関連する判断枠組み・制度:刑法(230条・230条の2・231条・232条、172条、222条など)、法務省:侮辱罪の法定刑引上げ Q&A、松戸市:個人市民税・県民税の課税・非課税、裁判所公開判決:事実摘示と意見・論評、違法性判断
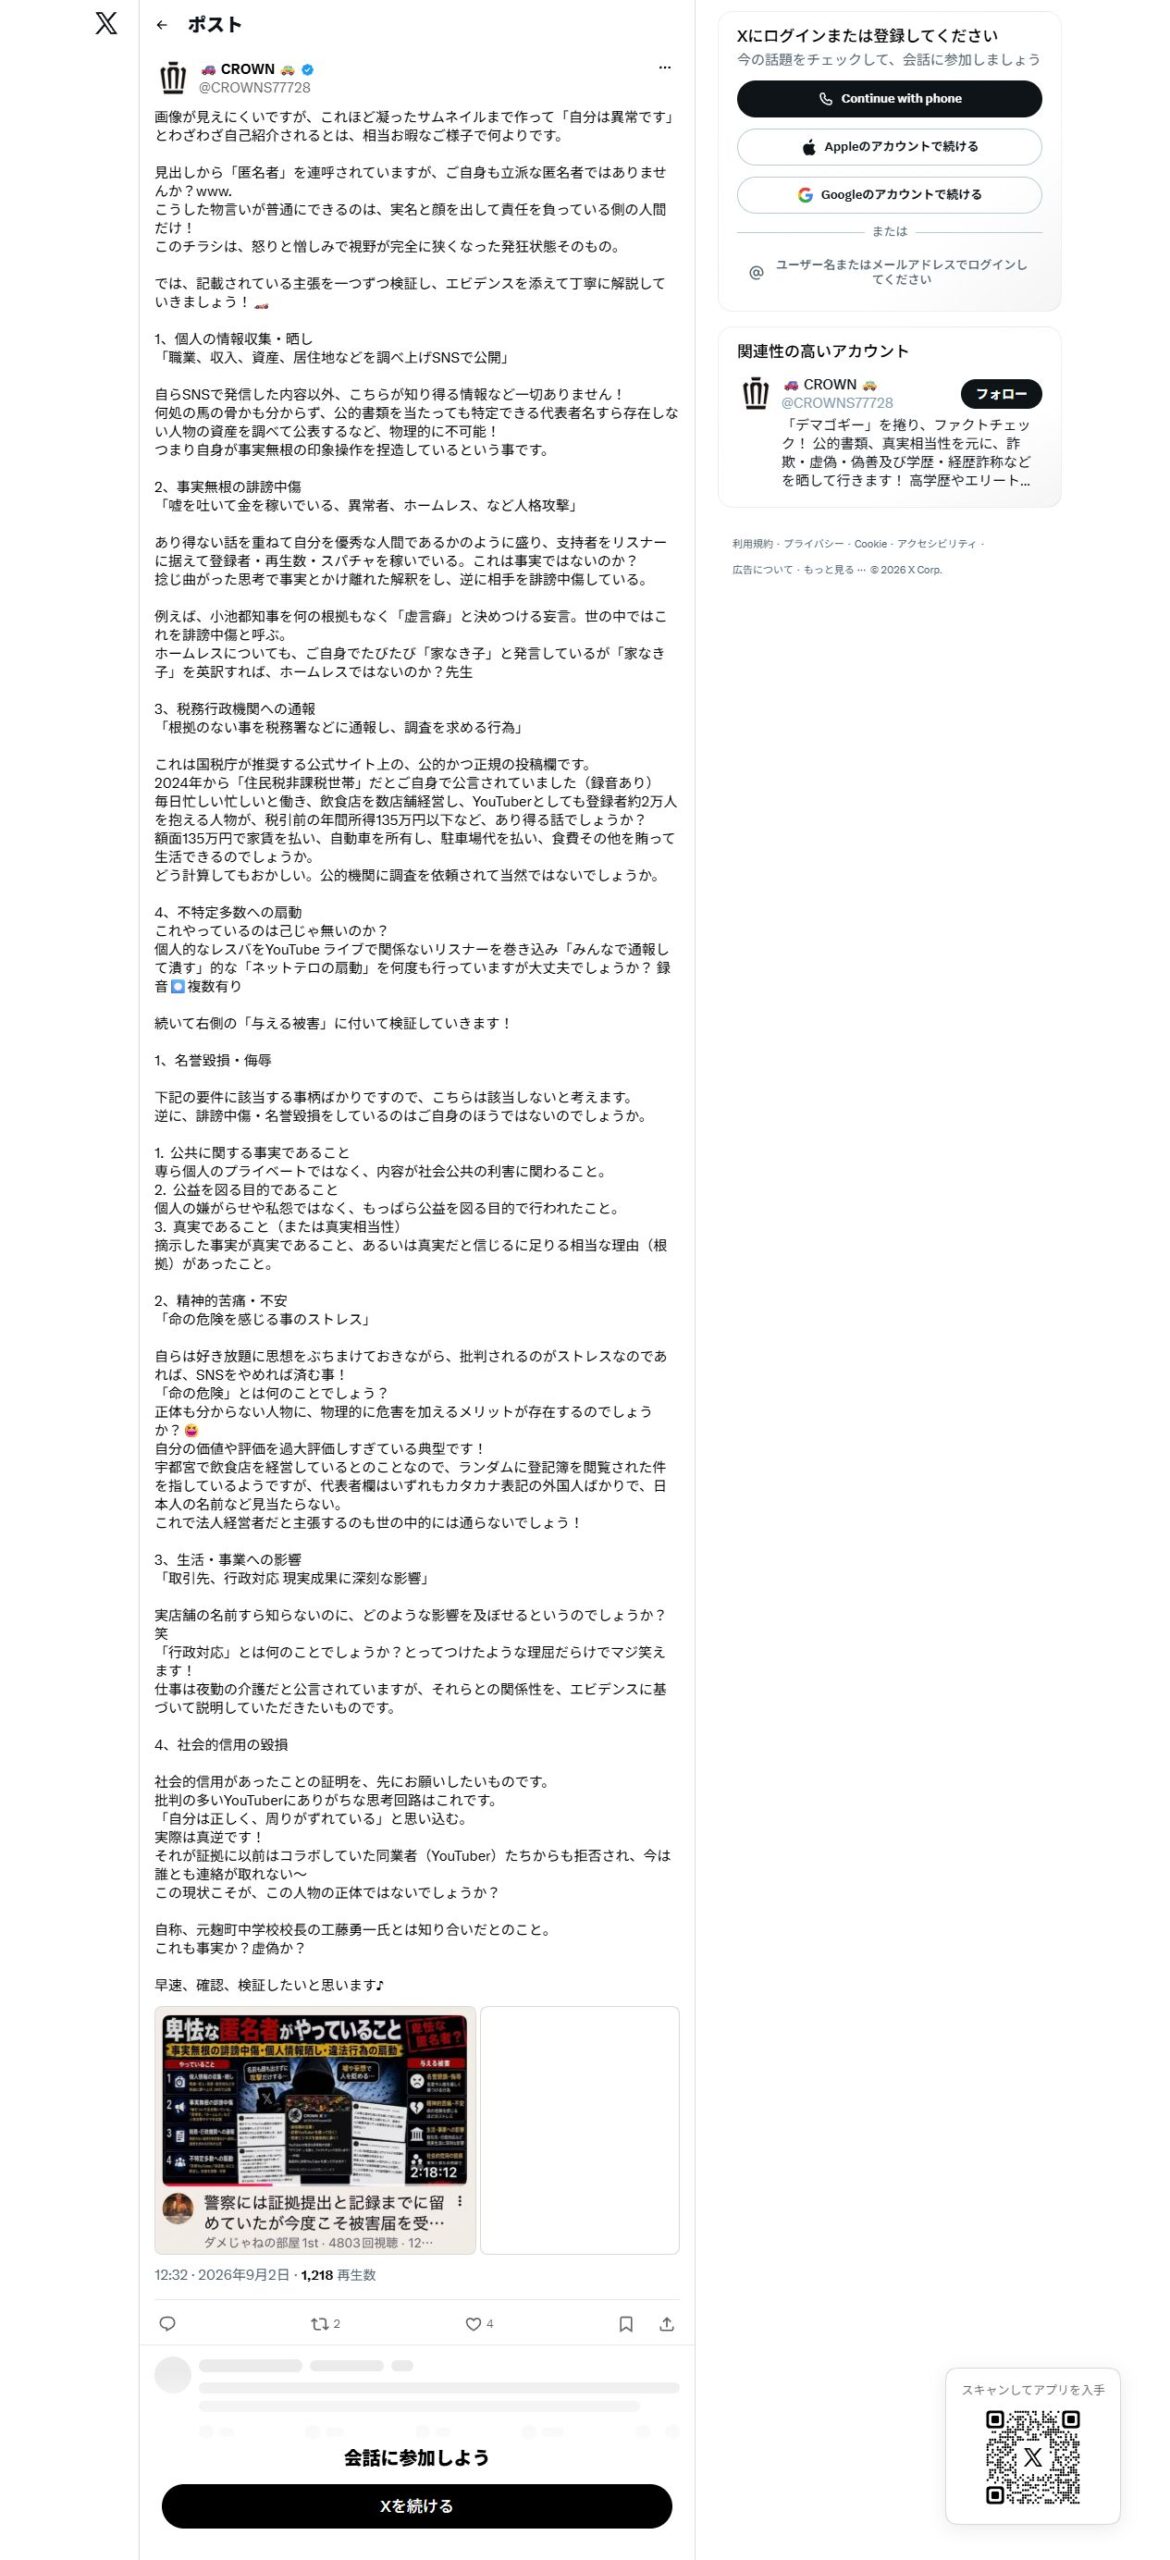
記録 030|投資経験・保険の説明・非課税世帯の受給を疑う
「虚偽申告が有れば」
対象・帰属
当該動画の人物別の検証。本文中のB氏を含め帰属を分ける。
刑事での検討
本人について不正受給・虚偽の経歴を印象付ける事実主張なら名誉毀損を検討。
民事での検討
信用と私生活への干渉を検討。
客観的な評価
当時の投資制度、保険の実際の適用、前年の所得・世帯要件を調べずに結論することはできない。他車運転特約には対象条件があるので、自分の保険で当然に全てカバーできるという一般化は不適切。安全上の配慮を批評すること自体は許される。任意保険と加入義務のある自賠責を混同しない。各検証が本人・B氏のどちらへの主張かを分ける。
当方に不利な点・留保
引用された本人の8月31日の投稿には、正体が分かれば相手の親族・家族にも迷惑がかかるという文言がある。相手は威圧として主張し得るので、当方も全文と文脈を保存する。事実として保険未加入を認めた人への安全上の批判は相手に有利になり得る。
追加する証拠
当該人物ごとの発言全文、保険証券・事故時の条件、投資記録、当該年の所得と世帯・給付要件、当方8月31日投稿の前後。
関連する判断枠組み・制度:松戸市:個人市民税・県民税の課税・非課税、東京海上日動:他車運転危険補償特約の補償内容、国土交通省:自賠責保険の加入義務と任意保険、刑法(230条・230条の2・231条・232条、172条、222条など)
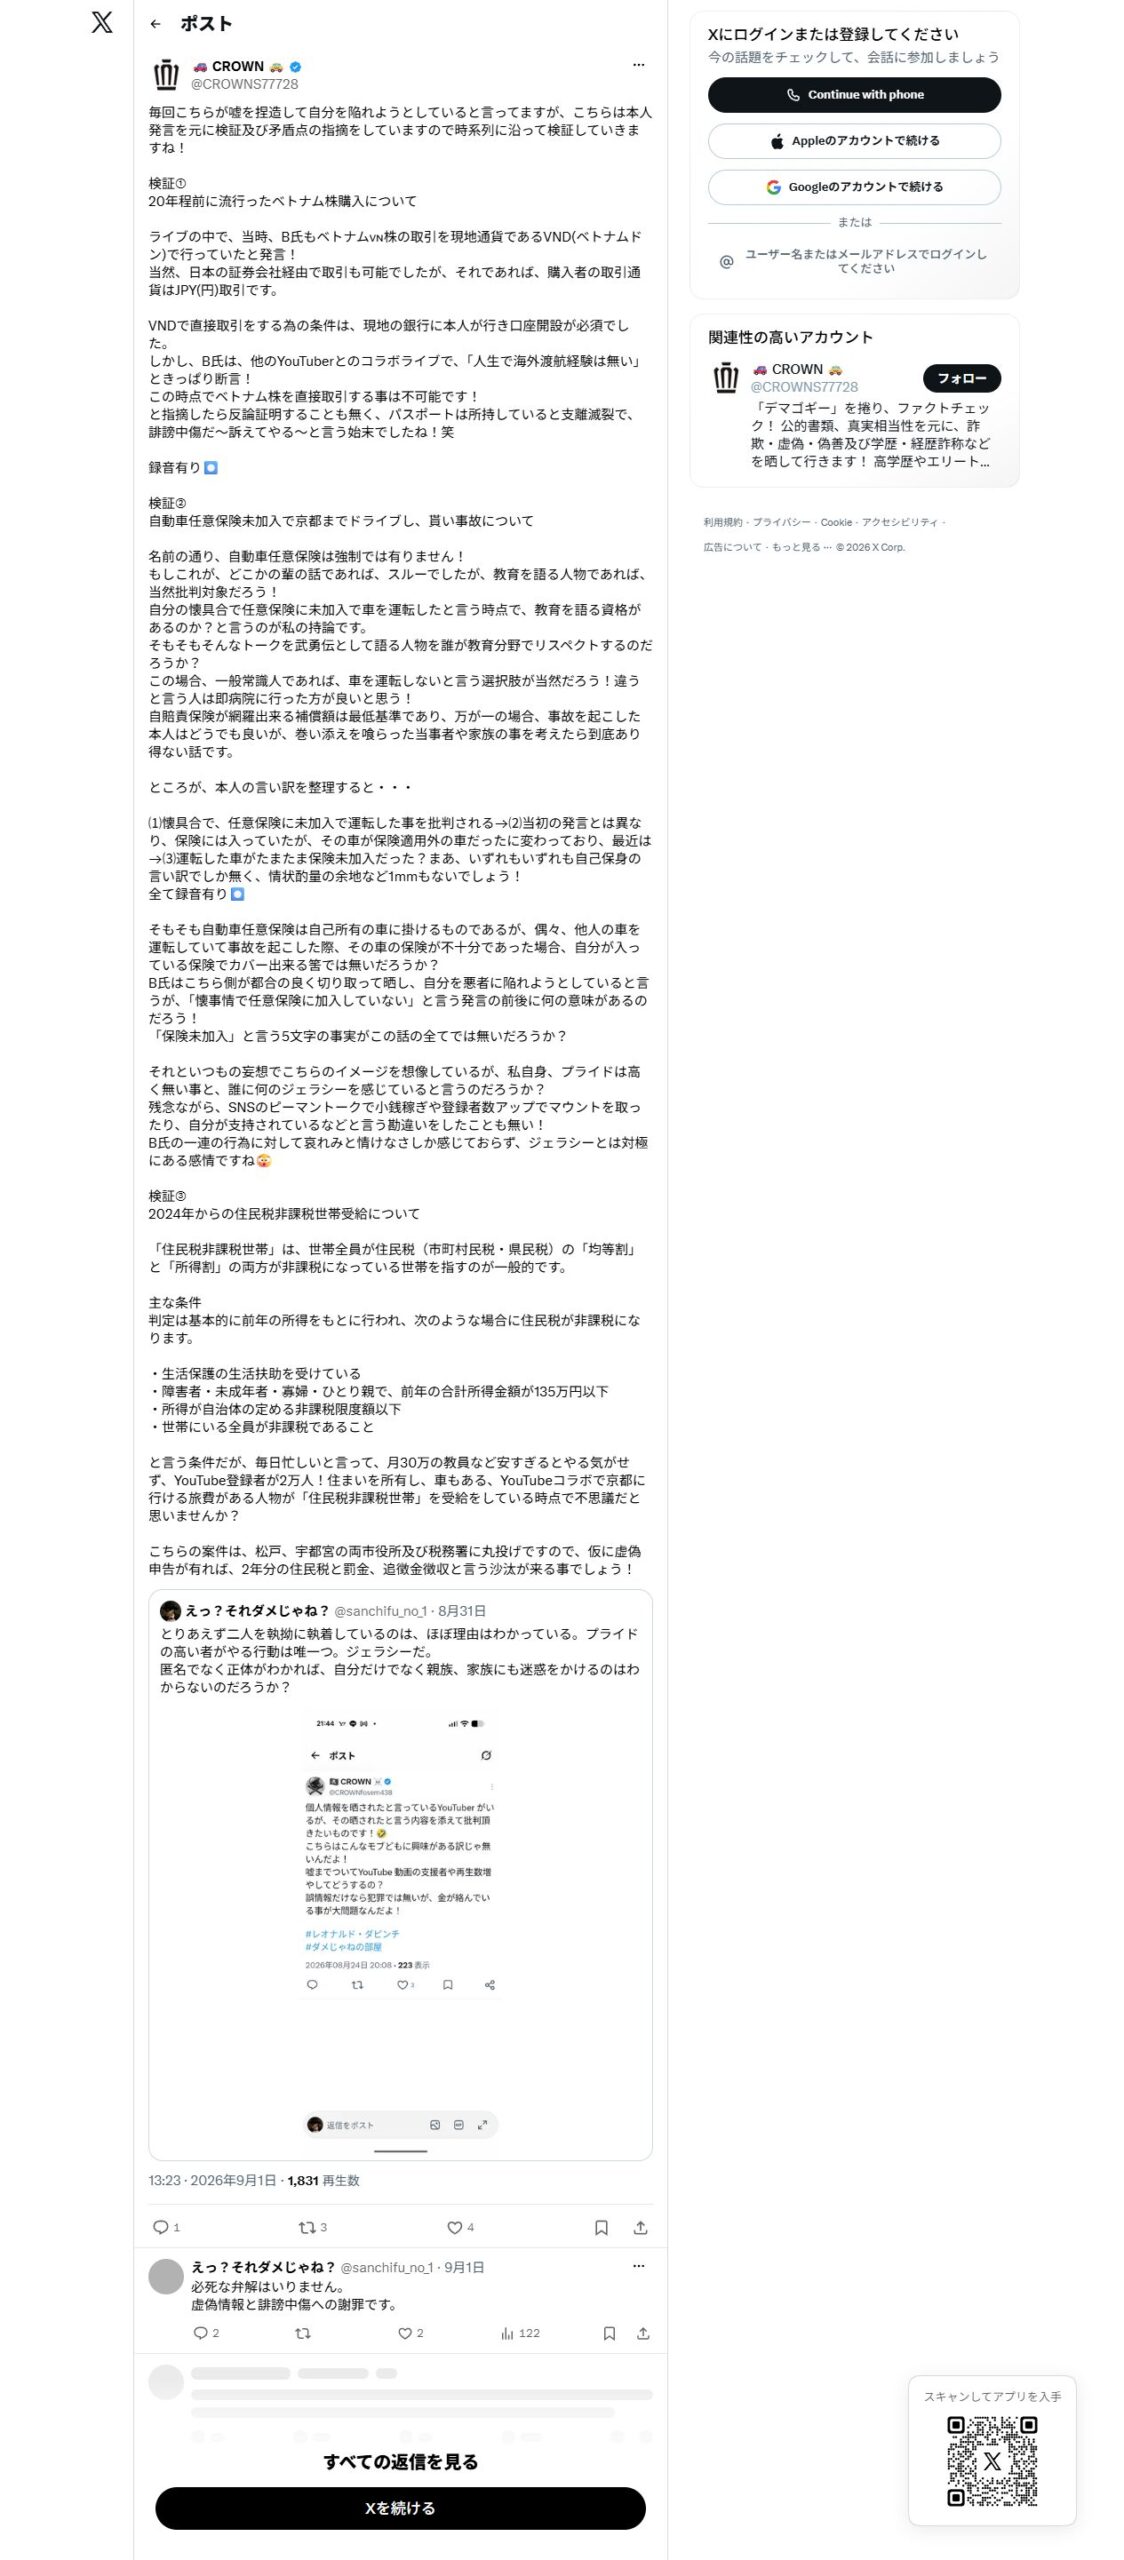
記録 031|ブロック後の閲覧をストーカーの「セルフ証明」とする
「ストーカー行為」
対象・帰属
ダメじゃねを明示。
刑事での検討
違法なストーカー行為をする人物との印象なら名誉毀損を検討。
民事での検討
犯罪者扱い・反復的な侮蔑として検討。
客観的な評価
公開投稿を確認することだけで、ストーカー規制法の対象行為・目的などの要件を満たしたとは言えない。添付された旧アカウントのブロック画面にも、公開投稿の閲覧は可能という表示がある。閲覧できたことを違法なブロック回避の証明とみなす推論は弱い。弁護士の指示や実験だという説明も、適法性の確定ではない。
当方に不利な点・留保
当方が執拗な接触・返信・別アカウントによる働き掛けをしていたなら、閲覧とは別に評価される。旧アカウントと現投稿者の同一性も本人の言葉だけで全面的に確定しない。
追加する証拠
実際の閲覧以外の行動、ブロック表示、旧アカウントの由来、双方の連絡経過。
関連する判断枠組み・制度:警察庁:ストーカー規制法の規制対象行為、刑法(230条・230条の2・231条・232条、172条、222条など)
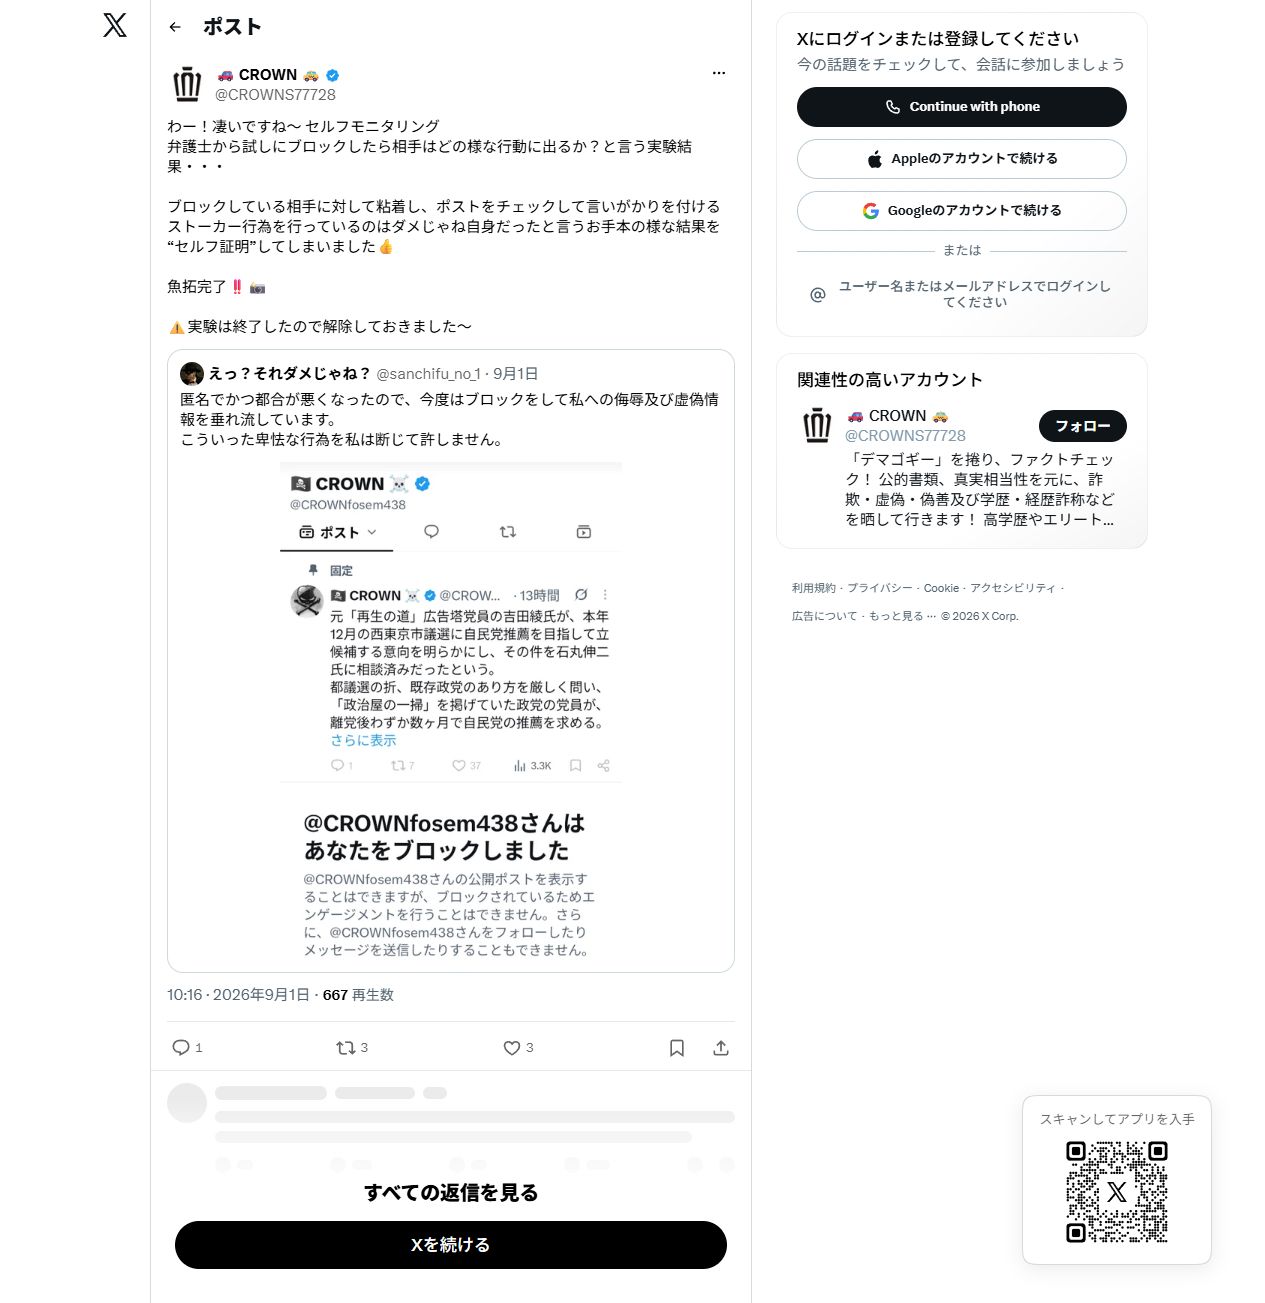
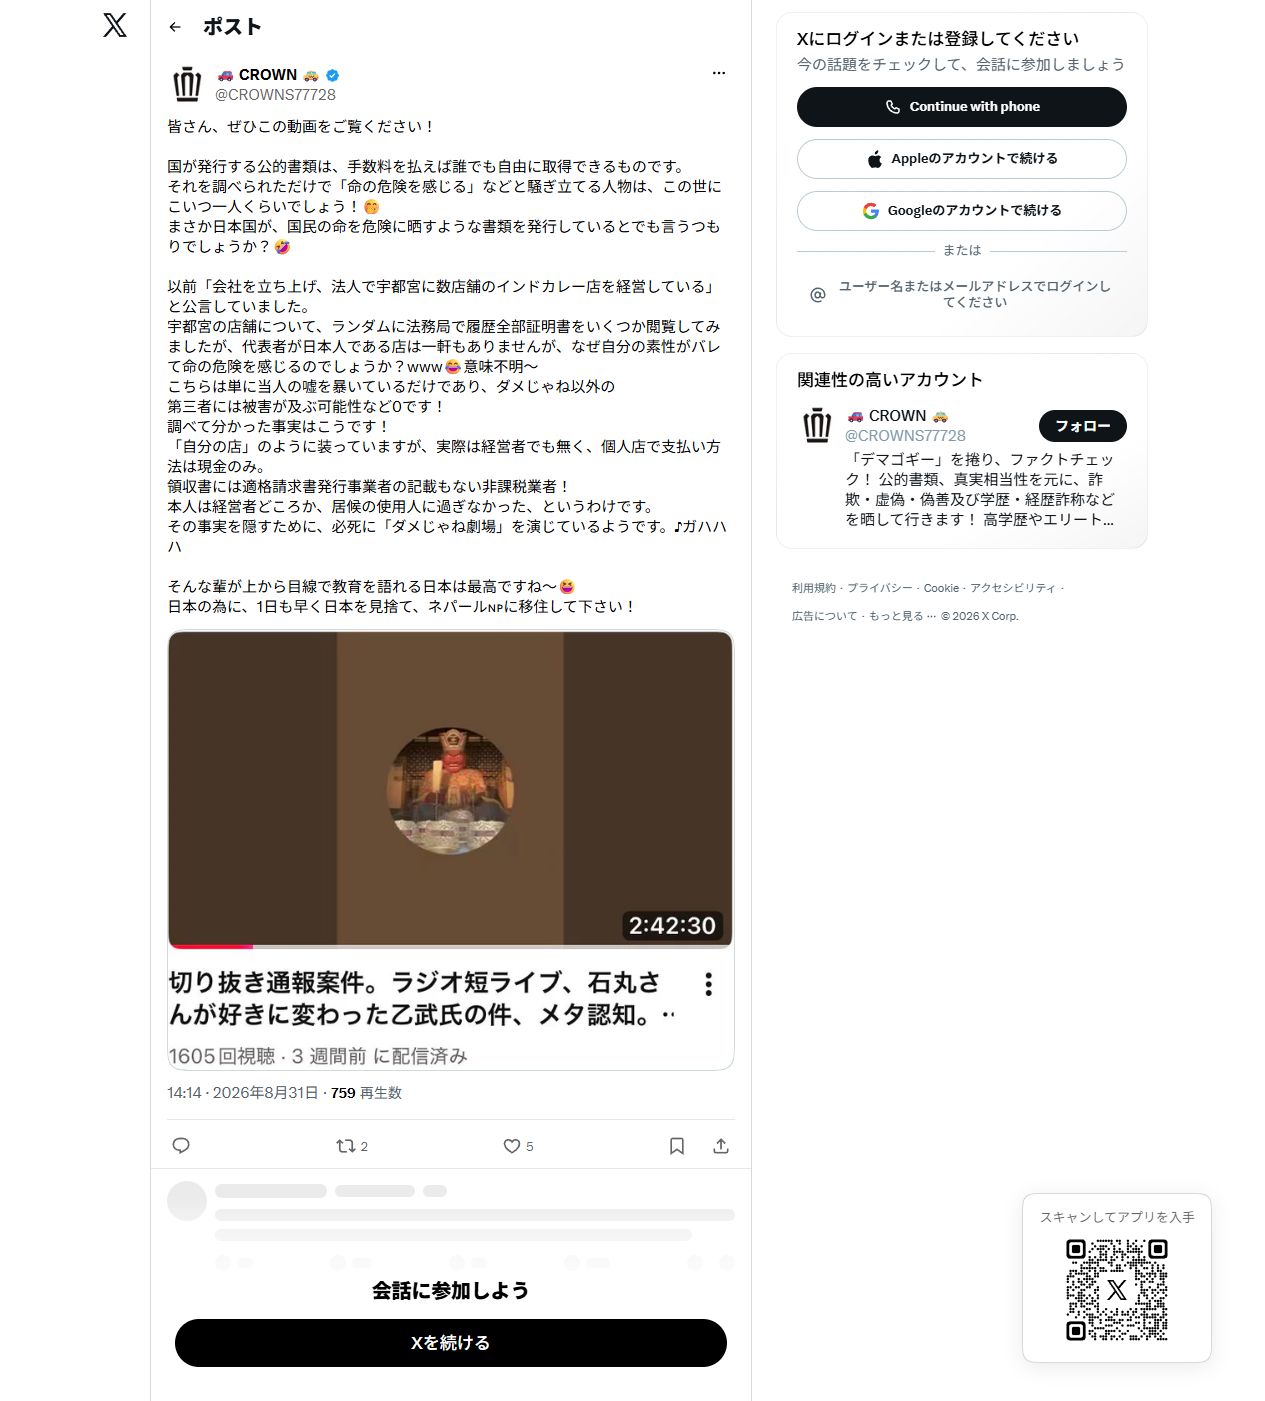
記録 032|経営者ではなく「居候の使用人」と断定
「居候の使用人に過ぎなかった」
対象・帰属
ダメじゃねを明示。
刑事での検討
名誉毀損の最優先検討候補。経歴・職業上の信用を具体的に否定。侮辱部分も分けて検討。
民事での検討
名誉、職業上の信用、名誉感情の侵害を重点検討。
客観的な評価
調べて分かった事実として、経営者ではなく経歴を装う使用人だと断定している。本人は代表取締役と説明しており、当時の会社・店舗の関係を証明できれば重要な反証になる。無作為に選んだ数社に日本人の代表者名がないだけでは、この結論は出ない。現金払い・インボイスの登録表示なしも、経営者でないことや住民税の不正の証明にならない。
当方に不利な点・留保
現在の代表取締役という説明だけでは、8月31日の対象店舗の経営者だったことまでは確認できない。代表者の役割・就任日・店舗との関係を示す必要がある。「第三者への被害は0」という相手の断定も、実際の被害をこちらが証明する代わりにはならない。
追加する証拠
当時の履歴事項全部証明書、会社名と店舗名の対応、譲渡・運営の経過、元の経営発言、読者が本人と分かる資料、実際の取引等への影響。
関連する判断枠組み・制度:刑法(230条・230条の2・231条・232条、172条、222条など)、法務局:商業・法人登記の制度、国税庁:インボイス制度の登録申請に関する説明